オルカン(全世界株式)やS&P500で長期の資産運用をされている方の多くは、ここ数年の強気相場で大きなリターンを得られているのではないでしょうか。
そんな中、住宅やマイカーを購入する際に、「運用の年率リターンのほうがローン金利より高いなら、現金は手元に残してローンを組み、運用に回したほうが一石二鳥では?」と考える方が増えているようです。
結論から言うと、私は住宅ローンを借りながら投資をする考え方は、避けておいた方が無難だと考えています。この記事では、その理由を「金利上昇」「相場下落」「運用を続けられるか」の3つのリスクから整理します。
「ローンを借りて運用すれば一石二鳥」と考える人が増えている
この考え方は、例えば次のような計算にもとづいています。
▶︎ インデックス投資のリターン:年率8.0%
▶ 住宅ローンの変動金利(優遇後の適用金利と仮定):年率2.0%
この場合、差し引き年率6.0%が得られる計算になります。この運用利回りとローン金利の差は「イールドギャップ」と呼ばれます。
手元の現金が一括でなくなることはありませんし、差分のリターンで総資産を増やせる一石二鳥に思えるのでしょうね。
ただし、ここでの8.0%は過去の平均的なリターンであり、将来を保証するものではありません。
住宅ローンを組みながらの運用を避けたい理由
そのため「低金利でローンを組んで現金を確保し、株式リターンを得よう」とする考え方は避けておいた方が無難だと思います。
なぜなら、この考え方は「毎年プラスリターンを出し続ける」ことが前提になっていて、マイナスリターンになる場合が想定されていないことが多いからです。
忘れてはならないのは、運用のリターンは変動する一方で、ローンの返済は毎月確実に発生するという点です。
▶ ローン:借りている限り、利息は相場に関係なく発生する
▶ 資産運用のリターン:必ずしもプラスになるとは限らない
この違いを、3つのリスクに分けて見ていきます。
リスク①|ローン金利は上昇トレンド、返済は確実に発生する
まずはローン金利です。楽天銀行が公表している住宅ローンの基準金利(優遇前)の推移を見ると、固定金利は2022年ごろから、変動金利は2024年ごろから上昇が続いていることが分かります。
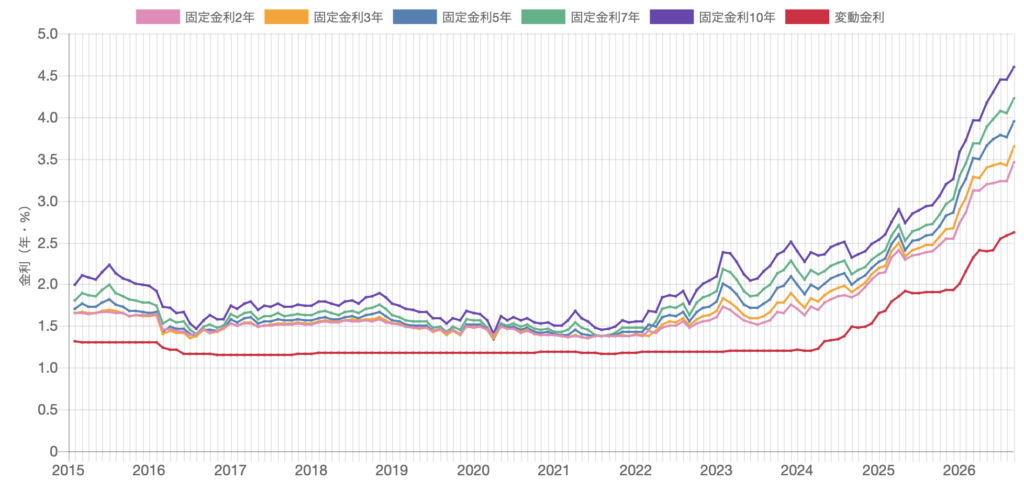
政策金利の引き上げや債券金利の上昇を受けて、変動金利は政策金利、固定金利は長期金利に連動する傾向があるため、どちらも金利の上昇が続いています。グラフ上では、変動金利の基準金利は2%台半ば、固定金利10年は4%台半ばまで上昇しており、ゼロ金利時代とは水準が大きく変わりました。
変動金利で契約している場合、金利上昇局面では返済の負担が増えていく可能性があります。数十年にわたって返済が続く住宅ローンでは、足枷が重くなる実感がある方もいるのではないでしょうか。
契約したからには、完済するまで利息を払い続ける必要がある。これがローン金利の大きな特徴です。
リスク②|株式リターンは毎年プラスとは限らない
一方、資産運用はいかがでしょうか。米国の代表的なベンチマークS&P500指数で見てみましょう。
下表は過去のS&P500の年間リターンです。
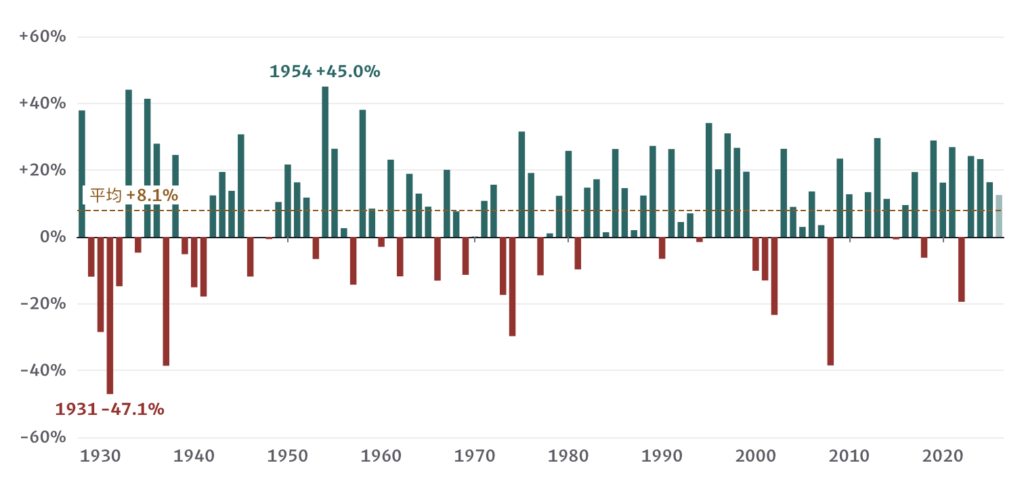
1928〜2026年までに平均的な年のリターン率は+8.1%。世界経済は長期的に成長を続けており、米国経済の成長がS&P500にも表れていることが分かります。
しかしながら、景気後退などでマイナスになった年には、-20%以上下落した年もあります。例えば2008年のリーマンショックの年には、-30%台まで下落しました。
毎年右肩上がりに上昇し続けるわけではありません。
棒グラフを見ると、1928〜2026年の98年間で、マイナスリターンの年は30年ありました。また、年間ではプラスだった年でも、期中に一時的に暴落した瞬間はあります。
旧約聖書の創世記には「7匹の太った牛と7匹の痩せた牛」の物語があるように、良いことも悪いことも交互に訪れるもの。相場も同じで、良い相場が続くこともあれば、その後に中長期で低迷することもあります。
資産運用には、プラスリターンを得られる保証がありません。それがローン金利との大きな違いです。
【出典先】S&P500 · 年間リターン — 約 1 世紀にわたる年間騰落の全景(『History of Market』より)
リスク③|暴落時に、返済しながら運用を続けられるか
「ローンを組んでいても、運用のリターンがプラスであれば問題ない」と考えていると、景気後退と金利上昇が重なったときに、痛い目に遭うことになります。
仮に手元に残した3,000万円を運用し、ローン金利が2.0%(年間利息60万円)だとします。
▶ 年リターン +8.0%の年:+240万円 − 利息60万円 = +180万円
▶ 年リターン −20%の年:−600万円 − 利息60万円 = −660万円
運用の損益は年ごとに変わりますが、利息は相場に関係なく発生します。(元本返済・税は考慮しない簡易計算です)
過去には、2000〜2002年のように3年連続でマイナスになった時期もあります。運用はマイナスが続くのにローンの返済は毎月続くとき、運用を継続できる方はどれぐらいいらっしゃるのでしょうか。
まとめ|賢く見える戦略ほど、最悪のケースから考える
特にここ近年、米国をはじめ世界的に株高が続いてきたことを踏まえると、楽観的に考えすぎない方がいい時期だと私は思います。
「一石二鳥」に見える運用戦略も、金利上昇・相場下落・運用継続という3つのリスクを並べてみると、意外とリスクが高いことが分かります。何事も表裏一体であることを踏まえて判断していくことが賢明です。
(※本記事は個人の見解であり、特定の金融商品の購入や借入を勧めるものではありません。)
「太った牛」の時期には、どうしても「もっと攻めれば増やせる」と考えてしまいがちです。そんなとき、増やすこと以上に「市場に居続けること」の大切さを教えてくれるのが『サイコロジー・オブ・マネー』です。ローンを組んで運用を膨らませる前に、一度立ち止まって読みたい一冊です。
【紹介書籍】
【関連記事】
▶︎【政策金利上昇】借金は今すぐ返すべき理由|72の法則で分かる利子の恐ろしさ(『かもめブログ』より)
▶︎ 他人が貪欲になっている時ほど、慎重になる(『かもめブログ』より)